ARTICLE / 2026-08-23
2025年华北地区电子元器件与传感器市场供需形势分析
2025年一季度刚过,华北地区电子元器件与传感器市场的供需格局已经发生了明显变化。作为深耕自动化配套领域多年的从业者,我们注意到下游客户从“抢货备库”转向“精准提货”,而供应链端的交期压力并未真正缓解——只是从通用料号转移到了特定品类上。这种结构性分化,值得每一个采购和技术负责人重新审视自己的库存策略。
一、供需失衡的核心矛盾:从“全面紧缺”到“局部卡脖子”
与2023年“什么都缺”不同,今年华北市场的短缺清单高度聚焦在**车规级传感器**、**高精度ADC芯片**以及**工业级连接器**这三类物料上。以我们代理的某日系品牌压力传感器为例,常规型号交期已从8周拉长至16周,而用于控制柜内温度监测的NTC热敏电阻却出现了阶段性过剩,部分现货商报价较去年下跌了12%。
这种分化背后是终端需求的真实映射——新能源装备和半导体设备仍在扩产,但传统机床和通用仪器仪表的订单增速明显放缓。**自动化设备**厂商的BOM(物料清单)里,传感器和控制器的成本占比已从三年前的18%攀升至26%左右,迫使不少企业开始寻找国产替代方案。
国产替代的真实进度:并非“全面开花”
必须承认,国产**电子元器件**在接口芯片、隔离器件等中低端领域已经能实现80%以上的兼容替换,但在高可靠性的工业现场(如振动大、温度范围宽的控制柜环境),进口品牌的故障率优势依然显著。我们测试过某国产光耦在-40℃低温下的响应延迟,比主流进口型号慢了约1.8微秒——对普通PLC系统无感,但用在高速伺服驱动上就可能导致位置偏差。
因此,今年客户采购策略普遍呈现“两条腿走路”:量大、非关键路径的物料大胆切换国产;核心安全回路(如急停、过流检测)则锁定原厂渠道。这种务实做法既控制了成本,又守住了安全底线。
二、价格与库存:华北市场的三个典型特征
从我们北京仓的出货数据看,2025年Q1的电子元器件现货价格指数同比微降2.3%,但不同品类差异极大。以下是三个值得关注的趋势:
- 被动元件(电阻电容)价格触底反弹,MLCC部分规格已连涨两轮,涨幅约5-8%,主要受上游银钯浆料成本推动;
- 工业传感器价格坚挺,尤其是带IO-Link接口的智能型产品,溢价能力很强,交期普遍超过12周;
- 仪器仪表整机市场出现“以租代购”新趋势,特别是高精度示波器和频谱分析仪,华北几家大型检测机构开始大量采用租赁模式缓解现金流压力。
库存方面,大型分销商的仓储周转天数从去年平均62天缩短至51天,但中小型贸易商的积压库存仍在消化中——主要集中在通用型PLC模块和低压电器上。这意味着,如果你需要的不是紧俏料号,现在反而是谈判价格的好时机。
案例:某风电设备商的采购策略调整
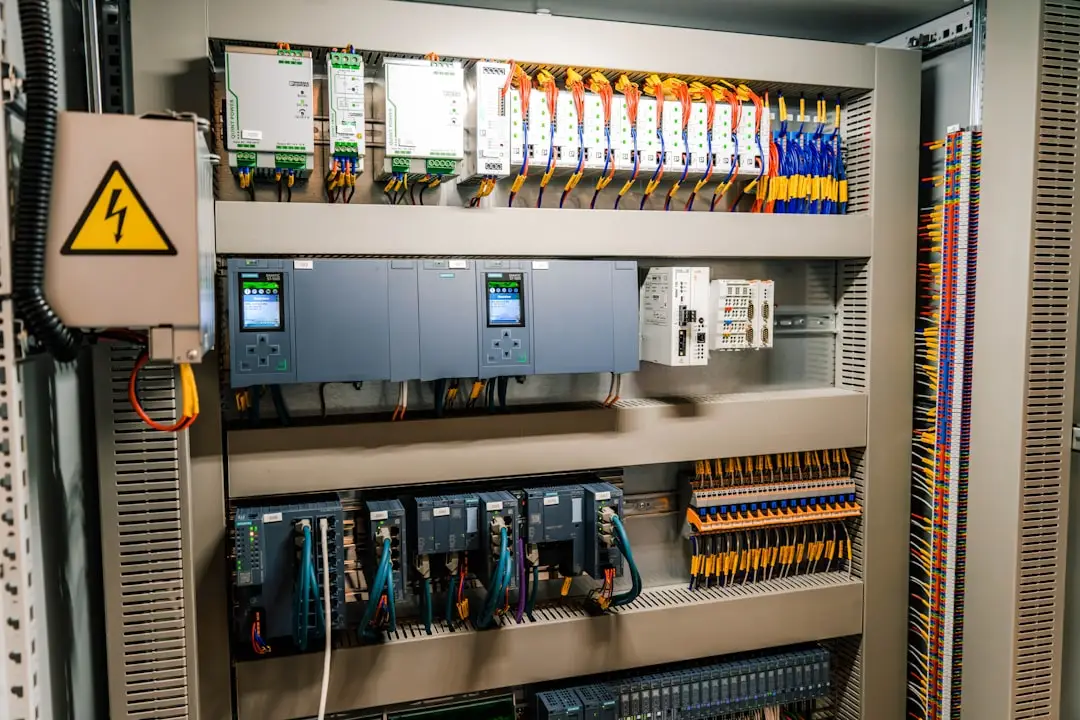
上个月,河北一家风电变流器制造商找到我们,他们的控制柜内使用的进口电流传感器交期已排到7月,严重影响整机出货。经过技术评估,我们协助其将非核心测点改用某国产霍尔传感器,并加装一级RC滤波电路来抑制纹波干扰。实测精度损失在0.5%以内,完全满足IEC标准,单柜成本下降了近千元。这个案例说明,供需紧张未必是坏事,它倒逼行业重新审视设计余量,有时候“够用就好”反而能带来更优的性价比。
三、2025年下半年的三个预判与应对建议
结合华北地区制造业开工率(目前约74%)和在建项目进度,我们给出如下判断:
- 传感器仍将是卖方市场,特别是用于氢能、储能电站的防爆型压力/温度传感器,建议提前6个月锁定产能;
- 自动化设备的“软件定义硬件”趋势加快,客户对控制器的算力和通讯接口要求提升,传统仅支持Modbus RTU的仪表将加速退场;
- 控制柜集成商面临洗牌,那些只做装配、没有设计能力的厂家,将在元器件选型优化上输给具备电路仿真能力的对手。
对于采购同仁,我的具体建议是:每周跟踪原厂产能公告,不要迷信分销商的“现货”承诺;同时建立国产替代的“B计划”物料库,并定期做交叉测试。
北京茂天格科技有限公司作为华北地区专业的电子元器件与自动化设备配套服务商,持续为仪器仪表、控制柜制造及工业传感器应用客户提供“选型+供应+技术支持”的一站式方案。市场波动是常态,但扎实的供应链管理能力,始终是企业穿越周期的底气。如果您正在为特定物料的交期或替代方案发愁,欢迎与我们技术团队直接沟通。